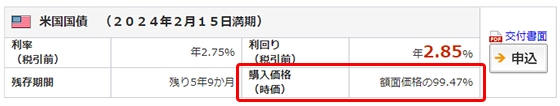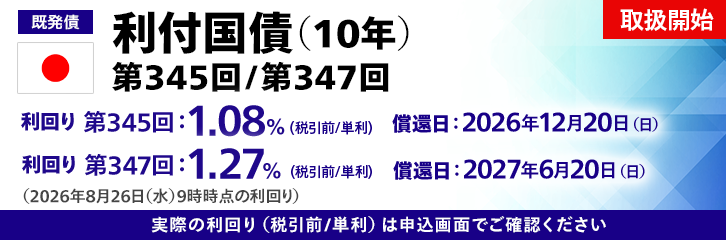
取扱を開始した利付国債(既発債)の「利付国債(10年)第345回 2026年12月20日満期」と「利付国債(10年)第347回 2027年6月20日満期」を紹介いたします。
なお、マネックス証券では他にも多くの国内既発債券を販売しております。取扱債券は以下の「国内債券一覧を見る」からご確認ください。
「既発債券」より本債券をお申込みいただけます。
利付国債(10年)第345回 2026年12月20日満期
本債券のポイント
- 通貨:円
- 参考利回り(2026年8月26日(水)9時時点):1.08%(税引前・単利)
- 申込単位:額面50,000円以上50,000円単位
- 償還日:2026年12月20日(日)
大手都市銀行(※1)スーパー定期預金(6か月)との利回り比較
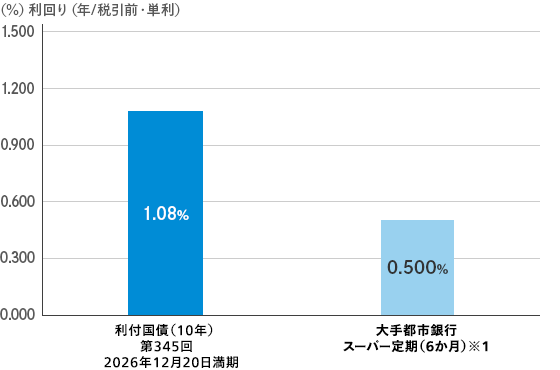
大手都市銀行のスーパー定期(6か月)で比較しました。(2026年8月26日(水)現在、当社調べ)
利付国債の利回りは償還まで保有した場合のものです。途中売却の場合、売却時の債券市況の変動により、投資元本を割り込むことがあります。債券投資が、定期等の預貯金と同一の商品性を持つものではないことを予めご確認ください。
- 「大手都市銀行」は三菱UFJ銀行、三井住友銀行、みずほ銀行を指します。預金金利が満期日まで適用される商品で、一般的に1円以上1円単位で購入可能です。金融機関の預貯金等の利回りは、各金融機関により異なります。金融機関につき預金者1人当たり「元本1,000万円までと破綻日までの利息等」が保護されます。
※ログイン後、お申込み画面へ遷移します。
利付国債(10年)第347回 2027年6月20日満期
本債券のポイント
- 通貨:円
- 参考利回り(2026年8月26日(水)9時時点):1.27%(税引前・単利)
- 申込単位:額面50,000円以上50,000円単位
- 償還日:2027年6月20日(日)
大手都市銀行(※1)スーパー定期預金(1年)との利回り比較

大手都市銀行のスーパー定期(1年)で比較しました。(2026年8月26日(水)現在、当社調べ)
利付国債の利回りは償還まで保有した場合のものです。途中売却の場合、売却時の債券市況の変動により、投資元本を割り込むことがあります。債券投資が、定期等の預貯金と同一の商品性を持つものではないことを予めご確認ください。
- 「大手都市銀行」は三菱UFJ銀行、三井住友銀行、みずほ銀行を指します。預金金利が満期日まで適用される商品で、一般的に1円以上1円単位で購入可能です。金融機関の預貯金等の利回りは、各金融機関により異なります。金融機関につき預金者1人当たり「元本1,000万円までと破綻日までの利息等」が保護されます。
※ログイン後、お申込み画面へ遷移します。
既発債と新発債の違い
新しく発行される債券を「新発債」、すでに発行されている債券を「既発債」といいます。
新発債は、決められた価格で販売されるものなので、いつ購入しても償還まで保有した場合の最終利回りは固定ですが、既発債は実勢価格で取引されるため、購入のタイミングにより最終利回りは変動します。
また、利付債の場合、直近の利払日から受渡日までの日数分の利子相当額(経過利子)を「買い手(お客様)」が「売り手(マネックス証券)」に支払う必要がある点が、新発債とは異なります。
なお、既発債を購入した場合も、新発債と同様、満期まで待たず実勢価格で中途売却をすることが可能です。
| 既発債 | 新発債 | |
|---|---|---|
| 購入できる時期 | 発行後 | 発行前 |
| 価格 | 実勢価格 | 固定 |
| 最終利回り | 変動 | 固定 |
| 経過利子 | あり | なし |
| 中途売却 | 可 | |
債券価格と金利の関係
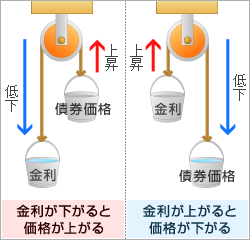
債券の価格は金利と密接な関係があります。
例えば、「期間1年で利率が5%」の債券は、世の中の金利水準が3%の時には魅力的なので価格が上がりますが、金利水準が10%に上がった時には魅力がうすれるので価格は下がります。一般に、年限(償還までの期間)が長い債券ほど、その傾向は顕著に表れます。
また、金利の他にも、景気や物価、為替、海外金利、債券の需給関係など様々な変動要因があります。
債券投資に関するリスクやよくある質問はこちらからご確認いただけます。
(例)