Q&A・用語集
信用取引に関するQ&Aと用語集についてまとめました。
取引を始める前の疑問解消や、用語の意味を確認したいときにご活用ください。
質問と回答
信用取引とはどのような取引ですか?
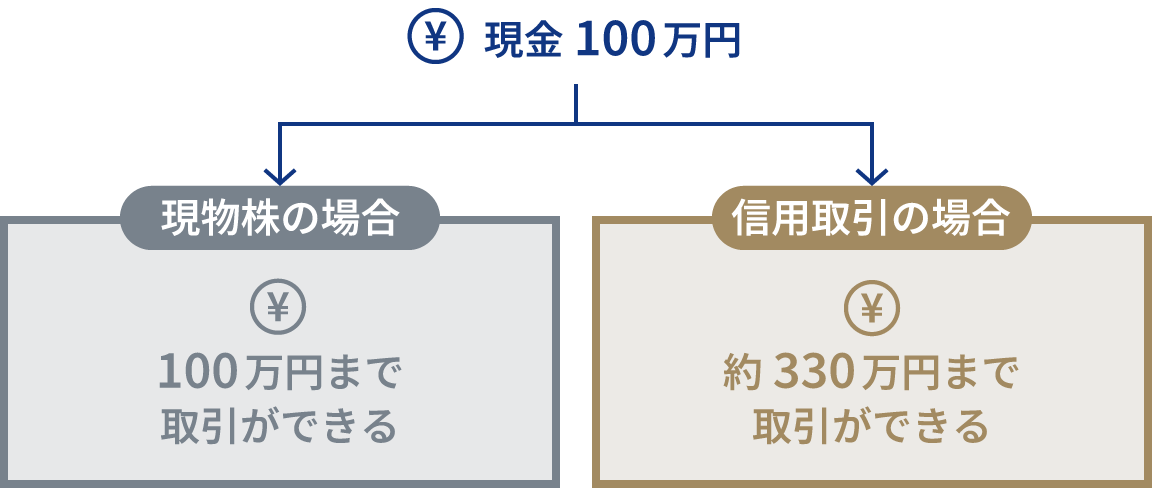
信用取引とは、資金や株式を証券会社等から借りて売買をおこなう取引のことです。最大約3.3倍のレバレッジを利用して手持ち資金以上の取引ができること、下落相場でも売りから入って利益を狙えることなど、現物取引には無い特徴があります。信用取引を始めるためには最低30万円以上の委託保証金が必要です。
一方で、差し入れた保証金(元本)を上回る金額の取引が可能なため、価格変動により元本を超える損失(元本超過損)が生じるおそれがあります。また株価の上昇には理論上上限がないため、信用売りにおける損失は無限大に膨らむおそれがあり、徹底したリスク管理が不可欠です。
信用取引を始めるには、いくらからスタートできますか?
信用取引を始めるには最低30万円の委託保証金が必要です。また、建玉の30%に相当する保証金を差し入れる必要があります。必ずしも現金の委託保証金が必要ということではなく、株式や投資信託を委託保証金として活用して信用取引をすることも可能です。
保証金にできるのは現金だけですか?
現金だけではなく、保有している株式や投資信託も保証金として活用できます。保有している株式・投資信託の時価評価額に一定の掛目をかけた評価額で計算されます。一部の投資信託などは代用不適格証券であるため、全ての株式や投資信託が代用証券の対象ではありません。
詳細は「保有している株式や投資信託を有効活用できます」をご確認ください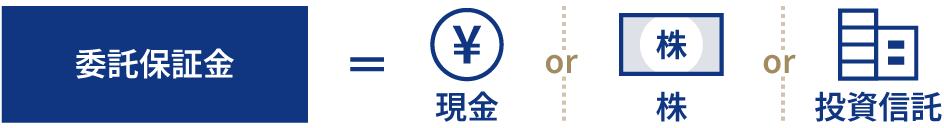
信用売りとはどういう仕組みですか?
信用売りとは「証券会社から株を借りて市場で売り、後に市場で株を買い戻して返済する」取引です。値下がりしたところで買い戻して返済し、その差額で利益を狙う投資手法です。
例:1株1,000円の時に株を借りて売る(手元に1,000円)→ 900円に値下がりで買い戻して返す(900円支払う)→ 差額100円が1株当たりの利益。
※手数料・費用・税金等は考慮していません。
「追証(おいしょう)」とは何ですか? どんな時に発生しますか?
追証とは「追加保証金」の略で、担保として差し入れている保証金(委託保証金)が足りなくなり、追加で入金が必要になった状態のことです。買い建玉・売り建玉の評価損の発生や、代用証券の値下がりなどにより、保証金維持率が20%を下回った場合に追証が発生します。追証が発生した場合は、追加保証金の入金や一部建玉の決済により保証金維持率30%を回復する必要があります。
詳細は「追証とは?」をご確認くださいNISA口座で信用取引はできますか?
信用取引はNISAの対象外であるため、NISA口座で信用取引を行うことはできません。また、NISA口座で保有する株式や投資信託を代用証券として差し入れることや、NISA口座で保有する現物株を現渡に使うこともできません。
「制度信用取引」「一般信用取引」とは何ですか?違いは?
信用取引は証券会社から資金や株式を借りて売買を行う株式取引ですが、取引区分として制度信用取引と一般信用取引の2種類があります。
制度信用取引は、6ヶ月以内に返済する取引です。一方で一般信用取引の場合は、証券会社とお客様との間で返済期限を決めるもので、マネックス証券の一般信用取引には、返済期限が無期限の「無期限信用」、返済期限が14営業日の「短期信用」など、返済期限が異なる取引方法があります。制度信用取引と一般信用取引とでは諸費用に違いがあるため、詳細はこちらからご確認ください。
制度信用/一般信用の比較
 表は横にスクロールします
| 制度信用取引 | 一般信用取引 | |||
|---|---|---|---|---|
| 無期限 | 短期 | 1D・SP | ||
| 対象銘柄 | 取引所が選定した銘柄 | 買方:ほぼ全銘柄 売方:当社が選定した銘柄 | ||
| 返済期限 | 原則6ヶ月以内 | 期限なし | 14営業日 | 新規建当日 |
| 信用金利※信用買いの場合のみ | 年利2.80% | 年利3.47% | - | 年利1.80% |
| 信用取引貸株料※信用売りの場合のみ | 年利1.15% | 年利1.10% | 年利3.90% | 年利1.80% |
| 品貸料(逆日歩) | 信用買い:受取れる場合がある 信用売り:支払う場合がある | 不要 | ||
マネックス証券の一般信用取引には、返済期限が無期限の「無期限信用」、返済期限が14営業日の「短期信用」、返済期限が当日中の「ワンデイ信用(1D)」「スペシャル空売り(SP)」の4種類があります。
信用取引でも株主優待は受けられますか?
信用取引で保有している建玉については、株主優待の権利を取得することができません。建玉の名義が証券金融会社(制度信用取引の場合)またはマネックス証券(一般信用取引の場合)となっており、お客様の名義ではないためです。なお、権利付最終日までに現引をすると株式はお客様の名義となり、株主優待を受けることができます。
信用取引でも配当金は受け取れますか?
信用取引で保有している建玉には配当金そのものの権利はありませんが、代わりに「配当落調整金」として配当金相当額の授受が行われます。買い建玉を保有している場合は配当のある銘柄で配当落調整金を受け取ることができ、売り建玉を保有している場合は支払う必要があります。これは配当落ちによる株価下落の調整部分であり本来の配当金ではないため、税法上は配当所得に区分されず、譲渡所得の計算に含まれます。
その他の詳細はこちらからご確認ください「信用取引はやめとけ」という意見もありますが、実際どうなのでしょうか?
信用取引は投資の選択肢を広げることができる一方で、価格変動により元本を超える損失(元本超過損)が生じるおそれがあります。現物取引と比較して大きな損失のリスクがある点が理由だと考えられます。信用取引を始める場合は、メリットやリスク、特徴やリスク管理方法を理解することが重要です。
詳細は「信用取引のリスクについて」をご確認ください信用取引のリスク管理に不安があります。あきらめるべきでしょうか?
不安を解消できるまで信用取引のルールやリスクをよく理解し、慣れるまでは低いレバレッジで取引したり、保証金維持率が30%ぎりぎりにならないように保証金を十分に余裕を持たせて運用することが大切です。
信用取引の活用法は高いレバレッジだけではありません。レバレッジを低く抑えてリスクをコントロールしながら「信用売り」で下落局面に備えたり、手持ち資金を効率的に活用したりと、投資の選択肢を広げられる点も大きな特徴です。自信が持てるようになるまで、リスクを抑えた「スタート信用」から始めることも可能です。
用語集
建玉(たてぎょく)
信用取引で新規注文が成立(約定)した後、決済せずに保有しているポジション(未決済の取引)のことです。例えば、信用取引で買いから取引した場合の約定したポジションは「買い建玉」と呼びます。
レバレッジ
他人資本を用いて手元資金以上の取引を行い、投資効果を増大させる手法です。少ない自己資金で大きな取引を行うことができます。信用取引では最大約3.3倍のレバレッジを利用することができます。
信用売り
「証券会社から株を借りて市場で売り、後に市場で株を買い戻して返済する」取引です。値下がりしたところで買い戻して返済することで、その差額で利益を狙う投資手法です。
委託保証金(いたくほしょうきん)
信用取引を始めるために、証券会社に担保として差し入れるお金(または有価証券)のことです。
代用証券(だいようしょうけん)
信用取引の現金の代わりに保証金(担保)として活用することができる株式や投資信託などのことです。保有している株式・投資信託の時価評価額に一定の掛目をかけた評価額で計算されます。

保証金維持率(ほしょうきんいじりつ)
建玉の総額に対して実質的な保証金の割合が何%かを示す数値です。最低30万円以上の保証金、建玉の30%に相当する保証金が必要です。買い建玉・売り建玉の評価損や代用証券の値下がりで維持率が低下し、20%を下回ると追証が発生します。追証発生時は入金や一部決済で30%を回復する必要があります。
(例)買い建玉の総額200万円・保証金80万円 → 維持率40%(80万円÷200万円×100)。買い建玉に50万円の評価損が発生すると維持率は15%となり追証発生{(80万円−50万円)÷200万円×100}。
詳細は「追証とは?」をご確認ください現引・現渡(げんびき・げんわたし)
現引:証券会社から資金を借り買建てした株式について、借りたお金を返済することで現物株として受け取る決済方法です。
現渡:証券会社から株を借りて市場で売ったあと、買い戻すのではなく手持ちの現物株を差し出して返済(ポジションの解消)をすることです。
逆日歩(ぎゃくひぶ)
制度信用取引で信用売り(空売り)を行った時に発生する可能性がある追加の支払いコストです。正式には「品貸料(しながしりょう)」とも呼ばれます。特定の銘柄に制度信用の売りが殺到し株不足に陥った場合に発生し、制度信用で信用売りをした人は支払わなければならず、信用買いをした人は受け取ることができます。
返済期限
建玉を返済し、取引を終了(手仕舞い)しなければならない期限です。「制度信用取引」は原則6ヶ月以内、「一般信用取引・無期限」は期限なしなど、それぞれ返済期限が異なります。また、株式併合などコーポレートアクションがあった場合には返済期限が繰り上がることがあります。
その他の詳細は基本ルール一覧からご確認ください返済期限の違い
表は横にスクロールします
| 制度信用取引 | 一般信用取引 | |||
|---|---|---|---|---|
| 無期限 | 短期 | 1D・SP | ||
| 返済期限 | 原則6ヶ月以内 | 期限なし | 14営業日 | 新規建当日 |
信用口座の申込み
信用取引は、マネックス証券の「証券総合取引口座」と「信用取引口座」の2つの口座を開設すると、ご利用いただけます。もちろんどちらも口座開設・維持費は無料です。
証券総合取引口座をお持ちの方
ログイン後、信用取引口座申込画面へ遷移します
ログイン後、「スタート信用」申込画面へ遷移します
信用取引では、元本(保証金)に比べ、取引額が大きくなる可能性があるため、価格の変動等により元本を上回る損失(元本超過損)が生じることがあります。信用取引を利用するときは、その仕組みをよく知り、お客様自身の判断と責任において行うようお願いいたします。また、信用取引口座の開設には一定の審査がございます。審査の結果によっては開設できない場合もございますので、あらかじめご了承ください。