2023年末以降に非課税期間満了を迎えるNISA残高のお取扱いは、成人向けのNISAとジュニアNISAで異なります。
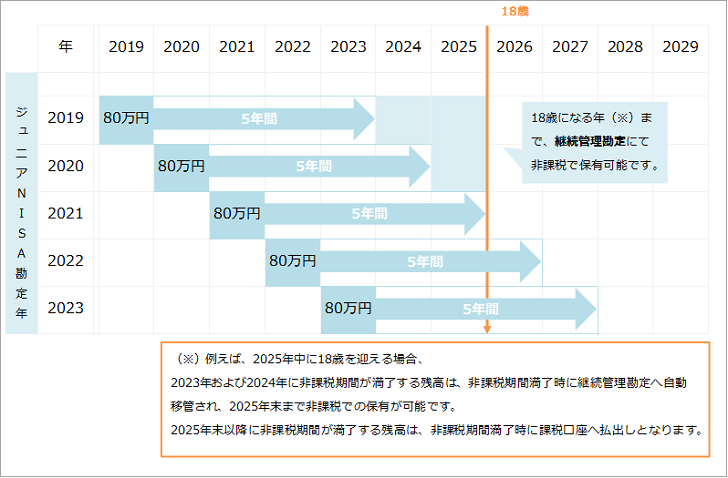
原則ロールオーバー(非課税期間の延長)はできず課税口座への払出しとなりますが、ジュニアNISAについては、翌年1月1日時点で18歳以下である場合のみ自動的に継続管理勘定に移管され、18歳になるまで非課税措置が受けられます。
なお、非課税期間満了前の売却を希望される場合は、非課税期間満了前に受渡となるタイミングでご売却をいただく必要がございますので、ご注意ください。
| 国内株式 | 2026年12月28日 |
|---|---|
| 米国株式 | 2026年12月24日(日本時間12月25日午前3時まで)
※時間外取引は日本時間12月25日午前7時まで |
| 中国株式 | 2026年12月28日(日本時間12月28日午後5時まで) |
| 投資信託 | ファンドにより異なります。 投資信託はファンドにより売却の申込受付日から受渡までの日数が異なるため年内取引最終日もファンドごとに異なります。受渡までの日数は、ファンド詳細・概要の「受渡日」の項目をご確認ください。 |
【生年月日が2007年1月2日以前のお客様へ受渡が翌年となるお取引に関するご注意】
受渡が翌年となる売却は、非課税期間が満了する残高からではなく、翌年以降もNISAで保有する残高から売却されます。
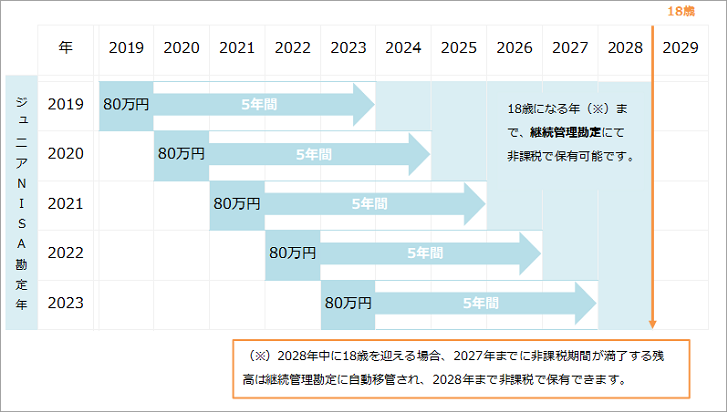
ジュニアNISAは2023年で制度が終了するため2024年以降、新たな非課税枠は設定されません。
しかし、非課税期間の5年間が終了しても、18歳になるまでは(1月1日時点で18歳となる年の前年末までは)、継続管理勘定へ自動移管され、18歳になるまで非課税で保有することが可能です。
一方で、非課税期間が満了する翌年1月1日時点で18歳以上である場合は、継続管理勘定で保有する残高も含めて課税口座へ払い出されます。新NISAへのロールオーバーはできません。
| 翌年1月1日時点で未成年(18歳未満)の場合 |
自動的に継続管理勘定へ移管(ロールオーバー) |
|---|---|
| 翌年1月1日時点で成年(18歳以上)の場合 |
継続管理勘定で保有する残高も含めて課税口座へ払出し |
| NISA勘定年 | 非課税期間が 満了する時期 |
継続管理勘定に移管となる お客様 |
課税払出しとなるお客様 |
|---|---|---|---|
| 2022年 | 2026年末 | 生年月日が 2009年1月3日以降の お客様 |
生年月日が 2009年1月2日以前の お客様 |
| 2023年 | 2027年末 | 生年月日が 2010年1月3日以降の お客様 |
生年月日が 2010年1月2日以前の お客様 |
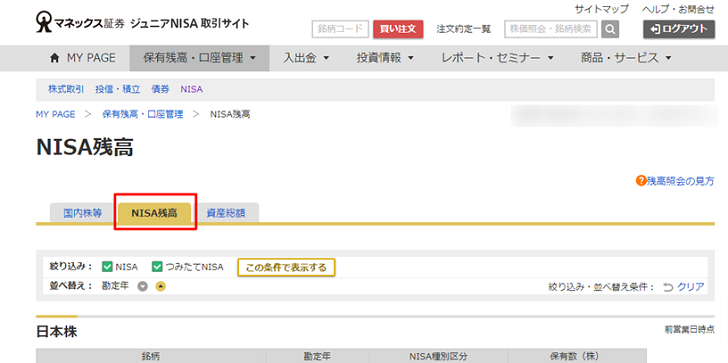
ジュニアNISA取引口座へログイン後、MY PAGE > 保有残高・口座管理 > NISA残高 よりご確認いただけます。
ジュニアNISA口座で保有する金融商品について、2023年末以降に非課税保有期間が終了する場合に、口座開設者本人が18歳になるまで非課税で金融商品を保有するための勘定のことです。
継続管理勘定では新規の投資を行うことができません。
継続管理勘定への移管は、特別なお手続きは必要ありません。自動で行われます。
また、移管可能な金額に上限はなく、時価が80万円を超過している場合も、そのすべてを継続管理勘定に移管することができます。
NISA口座における売却は、受渡ベースの「先入れ先出し」により行われます。
以下のとおり、2022年勘定で保有する100株が2027年の継続管理勘定へ移管されているため、2023年勘定および2024年~2026年の継続管理勘定の計400株が売却されます。
| 売却順 | 売却前 | 年またぎで400株売却した場合 | |
|---|---|---|---|
| NISA勘定年 | 残高(保有数量) | ||
| ⑤ | 2022年(旧NISA) | 100株 | 継続管理勘定(2027年)へ移管 |
| ① | 2023年(旧NISA) | 100株 | 売却 |
| ② | 2024年(継続管理勘定) ※2019年購入分 |
100株 | |
| ③ | 2025年(継続管理勘定) ※2020年購入分 |
100株 | |
| ④ | 2026年(継続管理勘定) ※2021年購入分 |
100株 | |
非課税期間が満了する残高の払出しに伴うご注意事項をご案内いたします。
なお、ここでいう「年またぎ」とは、約定が年内で、かつ受渡しが翌年となることをいいます。
非課税期間が満了する残高は、証券総合取引口座の特定口座(特定口座の開設がない場合は一般口座)へ払い出されます。
課税払出しの際は、非課税期間満了時の時価が課税口座における取得価額となり、払出し後に譲渡した際にはその取得価額をもとに課税されることになります(損益通算等ができます)。NISA口座で買付した際の取得価額が引き継がれないことにご注意ください。
NISA口座における売却は、受渡ベースの「先入れ先出し」により行われます。
このため、非課税期間が満了となる残高と同じ銘柄をNISA口座で複数年にわたり購入し保有しているときに翌年受渡となるタイミング(年またぎ)で売却された場合、以下の①および②のお取扱いとなりますのでご注意ください(非課税期間満了後に約定訂正されます)。
2026年12月29日の売却の受渡日である2027年1月4日には、すでに2022年勘定および継続管理勘定で保有する計400株が課税口座に払い出されているため、NISA口座で保有する2023年勘定および2027年勘定の成人NISA残高(計200株)が売却されます。
課税口座に払い出された残高が先に売却されるのではなく、NISA口座で最後に購入した成人NISAの2027年の残高を非課税枠を使用してすぐに売却する結果となりますのでご注意ください。
| 売却順 | 売却前 | 年またぎで200株売却した場合 | |
|---|---|---|---|
| 勘定年 | 残高 (保有数量) |
||
| ③ | 2022年(旧NISA) | 100株 | 課税払出 |
| ① | 2023年(旧NISA) | 100株 | 売却 |
| ③ | 2024年(継続管理勘定) ※2019年購入分 |
100株 | 課税払出 |
| ③ | 2025年(継続管理勘定) ※2020年購入分 |
100株 | |
| ③ | 2026年(継続管理勘定) ※2021年購入分 |
100株 | |
| ② | 2027年(新NISA) | 100株 | 売却 |
(例1)と同じく、NISA口座で保有する2023年勘定および2027年買付の成人NISAの残高(計200株)が売却され、不足する100株が課税口座に払い出された分から売却されます。
| 売却順 | 売却前 | 年またぎで300株 売却した場合 |
|
|---|---|---|---|
| 勘定年 | 残高 (保有数量) |
||
| ③ | 2022年(旧NISA) | 100株 | 課税払出⇒売却 |
| ① | 2023年(旧NISA) | 100株 | 売却 |
| ③ | 2024年(継続管理勘定) ※2019年購入分 |
100株 | 課税払出 |
| ③ | 2025年(継続管理勘定) ※2020年購入分 |
100株 | |
| ③ | 2026年(継続管理勘定) ※2021年購入分 |
100株 | |
| ② | 2027年(新NISA) | 100株 | 売却 |
年内申込、翌年約定となるタイミングで、課税払出しとなる口数を含めた投資信託の売却を申込むと、年内最終営業日後、一時的に売却中の課税払出された残高が課税口座の残高として表示されます(課税払出しとなった残高以外に一般NISAの残高がない場合は、一時的に売却注文が「失効」と表示されます)。
上記により、売却可能数量が実際より多く表示されますが、年初第一営業日以降、順次、ご注文内容に準じて当社にて処理いたしますので、重複して売却を申込むことがないようご注意ください。
重複して売却を申込んだ場合でも、申込締切時間以降は取消ができません。
NISA口座における売却は「先入れ先出し」により行われます。
非課税期間満了に伴う課税口座への払出により、NISA口座に残る残高(他年分の残高)が発注数量を満たさない場合、当該売却注文は失効となります。
課税口座への払出しの対象となる投資信託を翌年の約定となるタイミングで売却する場合(※)は、口数指定もしくは全部指定のみご選択いただけます。
※申込受付日の翌営業日の基準価額が解約価額となる投資信託を国内年末最終営業日に解約する場合 等
年末最終ファンド営業日(ファンドにより異なります)の受付締切時間以降、課税口座への払出しの対象となる投資信託については、解約のお申込受付を一定期間停止します。申込受付は、課税口座への払出処理完了後、再開されます(1月1日を予定)。
これらの修正は、約定の付け替えが行われた日の翌々営業日の朝5時頃、反映いたします。
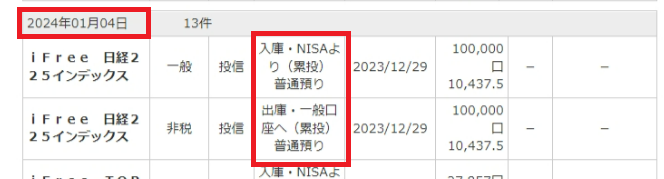
証券総合取引口座にログイン後、MY PAGE > 保有残高・口座管理 > 取引履歴 において、非課税期間満了後の月初第一営業日の受渡の明細でご確認いただけます。
ご注意
2026年10月26日更新。具体的なお取扱いについては今後加筆修正する場合があります。あらかじめご了承ください。

COPYRIGHT © MONEX, Inc.


