こどもNISAとは、未成年者を対象に投資信託の積立における運用益が非課税になる制度です。2023年に終了した旧ジュニアNISA(以下、ジュニアNISA )に代わり、子どもの教育資金などの準備を目的としています。ジュニアNISAよりも使いやすく、自由度が高い点が特徴です。ここでは、ジュニアNISA、学資保険との比較を通して説明します。
こどもNISAは2027年開始予定の新制度
こどもNISAの大きな特徴は、つみたて投資枠で年間60万円まで非課税で保有できることです。成人するまでの間は最大600万円まで保有でき、成人後は自動的に成人向けNISAのつみたて投資枠に移行されます。
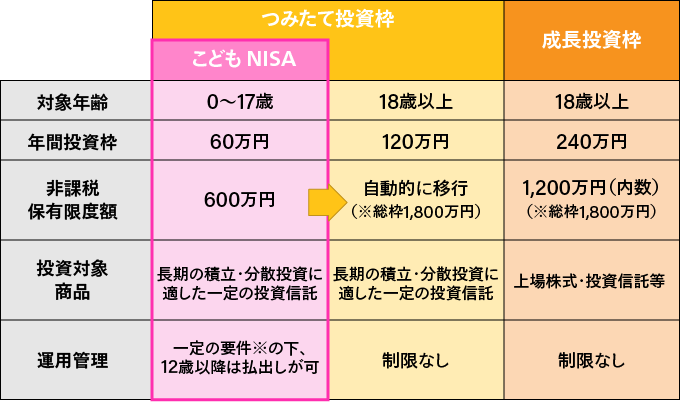
※資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申出書を金融機関に提出する。
(出所)金融庁公表資料を基にマネックス証券作成
ジュニアNISAとの違い
2023年に終了したジュニアNISAと比べ、非課税期間と払い出し制限に大きな違いがあります。ジュニアNISAの非課税期間は最長5年間でしたが、こどもNISAでは無期限となる予定です。また、ジュニアNISAでは18歳まで払い出しができませんでしたが、こどもNISAでは一定の要件を満たすことで12歳から払い出しが可能になります。
※12歳以降の払出しには、以下の要件を満たすことを示す書類を、親権者の方から金融機関へご提出いただく必要があります。
資金の使い道が、お子さまご本人のためのものであること
お引き出しについて、お子さまご本人の同意があること
(出所:各種資料からマネックス証券作成)
学資保険との比較
学資保険は原則として満期時に元本の保証されるのに対し、こどもNISAは投資信託で運用するので、受取り時の市場環境によっては評価損が生じ、元本割れとなるリスクがあります。
ただし、昨今のインフレ局面では、受取額が固定されている学資保険は実質的な資産価値が目減りする可能性がありますが、こどもNISAを利用して投資することで、インフレから資産価値を守る効果が期待できます。
また、税制においては、学資保険が生命保険料控除の対象であることに対し、こどもNISAは運用益がすべて非課税になります。
教育資金づくりにはこどもNISAがおすすめ!
このように、こどもNISAにはジュニアNISAや学資保険とは違う特徴があります。ここからは、教育資金づくりにこどもNISAがどのように役に立つのか掘り下げます。
親のNISAと併用して資産形成ができる
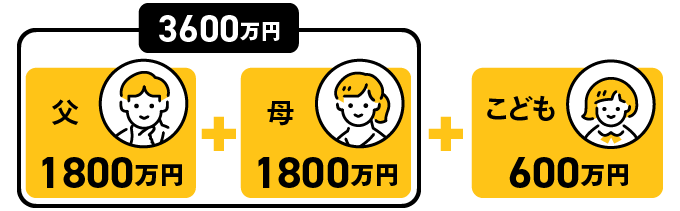
こどもNISAのメリットは、親の非課税投資枠とは別にお子さま名義で非課税投資枠を確保できる点です。これにより、親の非課税投資枠は老後資金用、こどもNISAでは教育資金用というように目的別に口座を分けられます。結果として、家族全体の非課税投資枠を拡大できます。
非課税枠拡大パターンの一例
運用益がすべて「非課税」
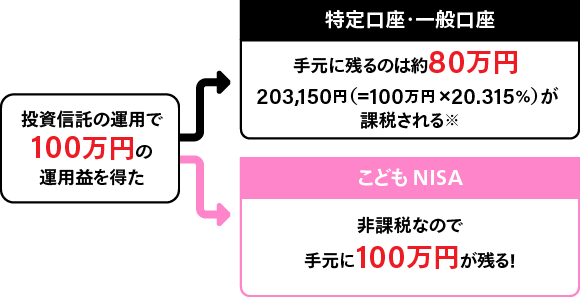
通常の課税口座で投資をすると、利益に対して20.315% (2026年4月1日時点の税率)の税金がかかります。しかし、こどもNISAであれば非課税になります。例えば、100万円の利益が出た場合、通常の投資であると、課税され手元に残るのは約80万円です。こどもNISAであれば、100万円の利益がそのまま手元に残ります。ただし、損益通算ができない点には注意が必要です。
子どもの金融リテラシーを育む
こどもNISAを自分名義の資産を持つことで、お子さまが投資に対して当事者意識を持ちやすくなります。資産の増減や運用の状況を見ることをきっかけに、世界経済や社会の仕組みに目が向き、日々のニュースにも興味を広げるいい機会になるかもしれません。
こどもNISAのご案内
こどもNISAのお手続き方法
こどもNISAを始めるためには、「証券総合取引口座(未成年口座)」と「NISA口座」を開設する必要があります。注意点として、2026年7月現在、まだ新制度のNISA口座を開設できません。そのため、2027年1月予定の制度開始と同時にスムーズに投資を始められるよう、今のうちからお子さまの「証券総合取引口座(未成年口座)」を先行して作っておくことをおすすめします。
もし親御さまご自身がまだマネックス証券に口座をお持ちでなければ、未成年口座を開設する際に必要になりますので、ご自身の口座開設をご検討ください。
こどもNISAについてのより詳しい情報はこちらから

マネックス証券はこどもNISAを応援しています
マネックス証券では、こどもNISAスタート決定を記念して抽選でdポイントが1,000pt当たるキャンペーンを実施しています。*1
dポイントがたまる・つかえるマネックス証券でお得に投資を始めてみませんか?
また、2026年秋冬にはオンラインおよび対面形式での各種セミナー開催も予定しています。
マネックス証券は、今後も、こどもNISAに関する情報を継続的にお届けしていきますので、ぜひチェックしてみてください。
*1対象:1,000名様
条件:クイズに正解してエントリー
キャンペーン期間:2026年8月17日(月)~2026年9月30日(水)